Vポイント残高を使い切るなら、少額のVポイントは「ポイントで支払う」をONにして普段の買い物へ使う方法が手軽です。
対象の三井住友カードなら1ポイントから支払額へ充当でき、100ポイント以上ならPayPayポイントへの交換も選べます。
ただし、VポイントとVポイントPay残高は別のもので、先に減らしたい残高によって設定も変わります。
「端数だけ残った」「失効前に使いたい」という人向けに、残高別の使い切り方と利用できないケース、有効期限まで整理します。
Vポイント残高を使い切るならポイント優先払いが最短
少額のVポイントを使い切りたいなら、VポイントPayの「ポイントで支払う」をONにする方法が使いやすいです。
事前にVポイントPay残高へチャージしなくても、保有するVポイントを1ポイント=1円として支払いに使えます。
ただし、使い切りたいのがVポイントではなく、すでにチャージ済みのVポイントPay残高なら設定が逆になるので注意してください。
ここで混同しやすいのが、VポイントとVポイントPay残高は別のものだという点です。
Vポイントはポイントそのもの、VポイントPay残高はVポイントなどをアプリへチャージした後のプリペイド残高です。
Vポイントはポイント優先払いで1ポイントから使える
2026年2月25日から、VポイントPayでは事前チャージなしでVポイントを支払いに使えるポイント優先払いが利用できるようになりました。
アプリ内の「ポイントで支払う」をONにすると、買い物の際にVポイントPay残高より先に保有Vポイントが使われます。
「あと37ポイントだけ残っている」といった端数でも、普段の決済に混ぜて消化しやすいのがメリットです。
たとえば仕事帰りにコンビニや対応店で買い物をするとき、わざわざ端数に合わせた商品を探す必要はありません。
「数十ポイントのために使い道を考えるのが面倒」というときほど、日常の支払いで自然に減らせる方法が向いています。
ただし、10円以下の取引やガソリンスタンド、一部ホテルではポイント優先払いを利用できない場合があります。
残高が減らないときは設定ミスだけでなく、支払い自体が対象外ではないかも確認してください。
VポイントPay残高を減らすなら設定をOFFにする
使い切りたいのがVポイントPay残高なら、「ポイントで支払う」をOFFにするのが基本です。
ポイント優先払いをONにしたままだと、先にVポイントが使われるため、チャージ済みのVポイントPay残高が思ったように減りません。
Vポイントを先に使うならON、VポイントPay残高を先に使うならOFFと覚えておくと迷いにくいです。
アプリを開いて「残高を減らしたかったのに、なぜかポイントのほうが減っている」と気づくケースは、この設定の違いで整理できます。
VポイントPay残高は、Apple PayやGoogle Payを設定したVisaのタッチ決済・iD対応店のほか、対応するネットショッピングでも利用できます。
一方で、ガソリンスタンドや一部ホテル、継続契約など利用できない加盟店や支払いもあるため、どこでも必ず使えるわけではありません。
端数のVポイントを使い切る方法を残高別に選ぶ
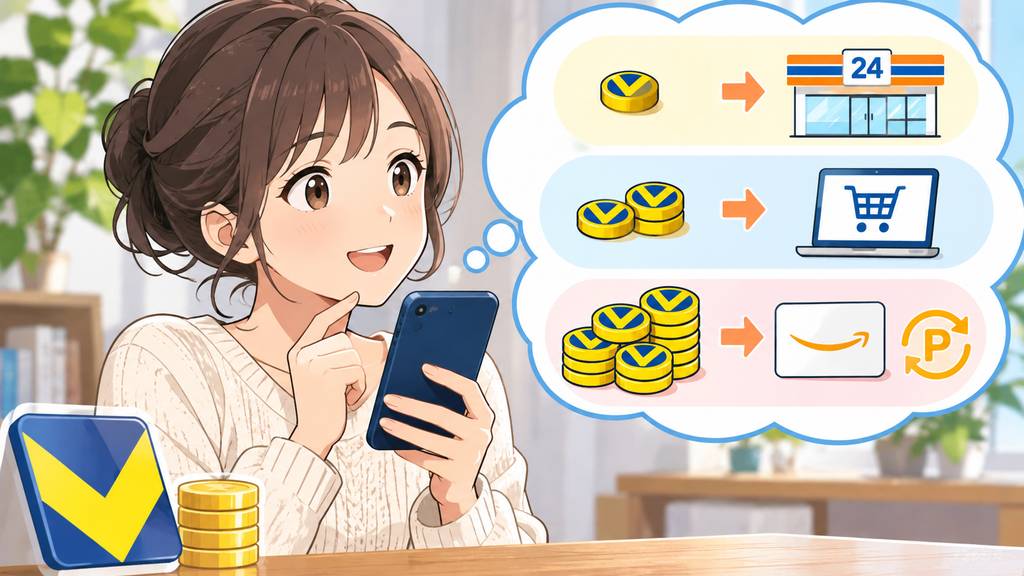
Vポイントを使い切る方法は一つではなく、残っているポイント数や普段使っているサービスによって選び方が変わります。
1〜99ポイントならポイント優先払いや三井住友カードの支払額への充当、100ポイント以上ならPayPayポイントへの交換も候補です。
「どれを選べば余りが出にくいか」を先に決めると、必要のないチャージを避けられます。
| 残っているVポイント | 使い切り方の候補 | 向いている人 |
|---|---|---|
| 1〜99ポイント | ポイント優先払い | 普段の買い物で消化したい人 |
| 1ポイント以上 | 三井住友カードの支払額へ充当 | 対象の三井住友カードを使っている人 |
| 100ポイント以上 | PayPayポイントへ交換 | PayPayを日常的に使う人 |
1〜99ポイントなら買い物かカード支払額への充当が使いやすい
100ポイント未満の端数なら、まずポイント優先払いか三井住友カードの支払額への充当を検討すると整理しやすいです。
三井住友カードのキャッシュバックは1ポイント=1円で、1ポイントから交換できます。
たとえば37ポイントだけ残っているなら、37円分としてカードの支払額へ回すことができます。
端数の金額に合わせて買い物をする必要がないため、少額ポイントの処理方法として使いやすい選択肢です。
ただし、支払額を上回ったキャッシュバック残高は翌月以降へ繰り越され、繰越残高には3ヵ月の有効期限があります。
大量のポイントをまとめて充当するときは、今後のカード利用額を超えないか確認しておきましょう。
100ポイント以上ならPayPayポイント交換も選べる
100ポイント以上残っていてPayPayを普段から使うなら、PayPayポイントへの交換も選択肢です。
2026年3月24日からVポイントとPayPayポイントの相互交換が始まり、Vポイントからは1ポイント=1ポイントで交換できます。
最低交換数は100ポイントで、その後は1ポイント単位、交換回数は1日1回、上限は月30,000ポイントです。
交換後のPayPayポイントには有効期限がないため、VポイントをPayPay側へまとめたい人には使いやすい方法です。
一方、残高が99ポイント以下ではこの方法を使えないため、少額の使い切りには向きません。
交換後のキャンセルもできないので、「PayPayをほとんど使わない」という人が無理に交換する必要はありません。
なお、VポイントからVポイントPay残高への手動チャージは1ポイント以上、1ポイント単位でできます。
チャージ後はキャンセルや払い戻しができないため、単に買い物でVポイントを使いたいだけなら、先にポイント優先払いを検討するほうが扱いやすいです。
Vポイントを使い切れないときに確認したい利用条件
Vポイントが残っているのに支払いへ使えないときは、残高不足ではなく決済金額や利用先の条件に引っかかっている可能性があります。
とくにポイント優先払いには対象外となる取引があり、Vポイント提携先でも商品やサービスによってポイント払いできないケースがあります。
「設定はONなのに減らない」というときは、まず利用条件を切り分けるのが近道です。
10円以下やガソリンスタンドではポイント払いできない場合がある
VポイントPayのポイント優先払いは便利ですが、すべての決済で使えるわけではありません。
利用金額が10円(税込)以下の取引では、ポイント優先払いの対象外になる場合があります。
「残り8ポイントだから、8円の買い物でちょうどゼロにしよう」と考えても、その決済ではポイントが使われない可能性があるということです。
少額を使い切りたいときほど、残高と同じ金額の商品を探すより、通常の買い物にポイントを混ぜて使うほうが扱いやすくなります。
ガソリンスタンドや一部ホテルも、ポイント優先払いの対象外となる場合があります。
VポイントPay残高についても、ガソリンスタンド、一部ホテル、月額や継続契約、公共料金、電話料金など利用できない例があります。
Visaのタッチ決済やiDに対応している場所でも、VポイントPayが必ず利用できるとは限りません。
レジ前で「ここなら使えるはず」と決め打ちせず、使えなかった場合は別の買い物へ回す前提で考えておくと慌てずに済みます。
金券や収納代行などVポイントを使えない支払いがある
Vポイント提携先では1ポイント=1円相当で使えますが、ポイント払いの対象外となる商品やサービスがあります。
公式FAQでは、代表例としてたばこ、公共料金などの収納代行、プリペイドカードや商品券などの金券、チケットが挙げられています。
対象外の商品は提携先によって異なるため、「Vポイントが使える店なら店内のすべての商品に使える」とは限りません。
- たばこ
- 公共料金などの収納代行
- プリペイドカードや商品券などの金券
- チケット
土曜の午後、コンビニで公共料金を支払うついでに余ったポイントも消化しようとして、そこで初めて対象外だと気づくこともあります。
そんなときは、無理にその会計へ使おうとせず、食品や日用品など別の対象商品へ回すほうがスムーズです。
ポイントが減らないときは「残高の種類」「ポイント優先払いの設定」「利用先の対象条件」の3点を確認すると原因を絞り込みやすくなります。
失効前に使い切るならVポイントの有効期限を確認
失効が心配でVポイントを使い切りたいなら、最初に通常のVポイントなのかVポイントPay残高なのかを確認してください。
この2つは有効期限の仕組みが異なるため、「もうすぐ消える」と思って急いで使う必要がないケースもあります。
通常のVポイントは最終変動日から1年間、VポイントPay残高は原則としてアプリ初回登録から5年間です。
通常のVポイントは最終変動日から1年間で期限が延長される
通常のVポイントの有効期限は、最終変動日から1年間です。
ポイントを貯める、使う、交換するといった変動があると、その日を基準に有効期限が再び1年間になります。
つまり、失効日が近いからといって、必ずしも残高を一度にゼロまで使い切る必要はありません。
少額でもポイントの利用や獲得があれば、通常のVポイントは新しい最終変動日から1年間の期限になります。
「今月中に全部使わないと消える」と焦って、必要のない買い物をする前に期限の仕組みを確認しておきたいところです。
一方で、ストア限定ポイントなどは通常のVポイントより短い期限が設定されている場合があります。
こうしたポイントは残高に変動があっても有効期限が延長されない場合があるため、通常ポイントと同じ扱いだと思い込まないようにしてください。
VポイントPay残高は原則5年間で2026年11月期限には特別対応がある
VポイントPay残高の有効期限は、原則としてアプリの初回登録から5年間です。
通常のVポイントとは期限の数え方が異なり、一定の条件を満たすことで更新対象になります。
公式FAQでは、有効期限月を含む12ヵ月前から有効期限前月25日までの間に利用またはチャージすることが更新条件として案内されています。
チャージ案内では、本人確認またはOliveフレキシブルペイへの紐づけをしていない場合、有効期限が更新されないことも案内されています。
期限延長を目的にVポイントPayを使う場合は、利用履歴だけでなくアカウントの状態も確認しておく必要があります。
2026年11月が有効期限となっている利用者には、通常とは別の対応が発表されています。
三井住友カードは、該当するVポイントPayの有効期限を2031年11月末まで延長し、残高も失効させず利用できると案内しています。
そのため、2026年11月期限の残高を「今すぐ使わないと失効する」と判断して、慌てて使い切る必要はありません。
2026年12月以降に有効期限を迎える利用者については、2026年11月14日時点で対応が決まり次第案内するとされています。
期限が迫っているように見えるときほど、アプリに表示された日付だけで判断せず、対象となる最新の案内も確認してから使い方を決めるのが安全です。
Vポイント残高を使い切る方法で迷ったときのまとめ
Vポイント残高を使い切るなら、まずVポイントとVポイントPay残高のどちらを減らしたいのかを確認してください。
少額のVポイントなら「ポイントで支払う」をONにして普段の買い物へ使う方法が手軽です。
対象の三井住友カードを使っているなら、1ポイントから支払額へ充当する方法も選べます。
100ポイント以上あり、PayPayを日常的に使う人なら、PayPayポイントへの交換も候補になります。
一方、チャージ済みのVポイントPay残高を先に減らしたい場合は「ポイントで支払う」をOFFにします。
期限が気になるときも慌てて使い切らず、残高の種類と有効期限を確認してから方法を選ぶのが無駄を減らすコツです。